En 30 segundos
- Los servicios de peluquería tributan al tipo general del 21 % de IVA, no al reducido, según la Agencia Tributaria.
- Las reivindicaciones de un IVA reducido no cambian el tipo aplicable: comprueba la norma vigente y la información de la AEAT, no solo un titular.
- Los productos que revendes (champú, tinte para llevar a casa) también van al 21 %: el tipo no cambia, lo que cambia es cómo los contabilizas.
- La factura completa distingue base, tipo y cuota de IVA. La factura simplificada tiene requisitos propios; no confundirla con una factura completa.
- El IVA se liquida cada trimestre con el Modelo 303: repercutido menos soportado, con plazo general del 1 al 20 de abril, julio y octubre, y del 1 al 30 de enero para el cuarto trimestre. Comprueba las fechas de domiciliación y los días inhábiles en el calendario de la AEAT.
"¿Qué IVA le pongo a un corte de pelo?" es una pregunta que parece obvia hasta que te sientas a rellenar la factura y dudas entre el 21 % y el 10 %, sobre todo si has oído hablar de la campaña del sector para recuperar el tipo reducido. El IVA en peluquería tiene una respuesta clara para el día a día —el tipo general del 21 %— y un debate político de fondo que lleva años sin resolverse y que conviene conocer para no dar por hecho un cambio que todavía no ha llegado.
En esta guía vas a ver qué tipo de IVA se aplica exactamente a un salón, en qué punto está la reivindicación del sector por el IVA reducido, qué diferencia hay entre el IVA de tus servicios y el de los productos que revendes, cómo desglosarlo bien en el ticket y cómo se declara cada trimestre con el Modelo 303, además de los errores más habituales que se cometen con este impuesto en el mostrador.
Qué tipo de IVA se aplica a los servicios de peluquería
¿Quieres comprobar un importe concreto? Usa la calculadora gratuita de IVA para separar base y total. Para fijar tu tarifa contando producto y tiempo de sillón, tienes la calculadora de precios de peluquería, también sin registro.
Los servicios de peluquería —corte, tinte, peinado, tratamientos capilares— tributan al tipo general del IVA, actualmente el 21 %, según la Agencia Tributaria. No existe ningún tipo reducido específico para el sector en la normativa vigente.
Así lo recoge la propia página de tipos impositivos de IVA de la Agencia Tributaria: el 21 % es el tipo que se aplica "a las operaciones que no tengan un tipo específico", y las peluquerías entran de lleno en esa categoría general junto a la mayoría de servicios profesionales. No hay excepción para autónomos con un solo salón ni para servicios básicos como el corte sencillo: todo el catálogo de servicios de un salón de peluquería o barbería factura al 21 %.
Dato clave
Antes de 2012, las peluquerías sí tributaban al tipo reducido del 8 %. La subida al 21 % general llegó con la reforma fiscal de ese año y, más de una década después, sigue siendo el tipo vigente pese a las sucesivas peticiones del sector para revertirla.
IVA reducido en peluquerías: comprueba la norma vigente
Una reivindicación del sector, una propuesta parlamentaria y una ley en vigor son cosas distintas. Para fijar tus precios y emitir documentos, consulta los tipos impositivos publicados por la AEAT. No anticipes una rebaja por una noticia sobre su tramitación.
Si cambia la normativa, revisa con tu gestoría qué servicios afecta, la fecha de aplicación y la configuración del catálogo. Una revisión de esta guía no implica que haya cambiado el impuesto.
IVA de los servicios frente a IVA de los productos de reventa
El tipo de IVA es el mismo, el 21 %, tanto si facturas un servicio como si vendes un producto de reventa; lo que cambia es cómo se contabiliza cada operación, no el porcentaje que paga tu clienta.
Es habitual confundir esto porque parece que "vender un bote de champú" debería tributar distinto a "hacer un tratamiento con ese mismo champú", pero no es así: ambos van al tipo general. La diferencia real está en la gestión interna de tu negocio:
- Servicio realizado en el salón (corte, tinte, tratamiento): el IVA soportado en el producto que se consume durante el servicio se deduce como gasto normal del negocio.
- Producto vendido para llevar a casa (champú, mascarilla, spray): es una venta de mercancía, se registra como tal en tu contabilidad y también repercute el 21 % al cliente.
- Bonos y tarjetas regalo: no todos tienen el mismo tratamiento. La normativa distingue bonos univalentes y polivalentes según si se conocen el territorio y el tipo aplicable al emitirlos. Consulta la explicación de la AEAT sobre el IVA de los bonos y acuerda con tu gestoría el devengo correcto; no lo retrases automáticamente hasta el uso.
Si tienes dudas sobre cómo calcular el precio final de cada servicio incluyendo este 21 %, nuestra guía sobre cuánto cobrar por un corte de pelo explica el escandallo completo, con el IVA ya incorporado al cálculo.
Cómo desglosar correctamente el IVA en el ticket
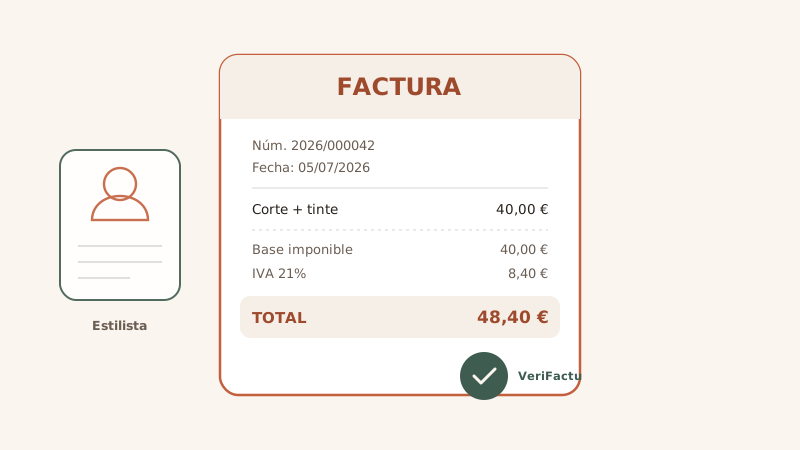
Separar base, cuota de IVA y total te ayuda a revisar tus precios y es parte de los requisitos de una factura completa. La factura simplificada exige tipo impositivo y total, entre otras menciones, y admite «IVA incluido»; consulta los requisitos del artículo 7 del Reglamento de facturación. El ejemplo siguiente muestra un desglose útil para entender el cálculo, no una plantilla que por sí sola acredite todos los requisitos.
La fórmula para pasar de un precio final "con IVA incluido" (el que ve tu clienta en la carta) a su desglose es sencilla:
| Concepto | Cálculo | Ejemplo (corte a 25 €) |
|---|---|---|
| Base imponible | Precio final ÷ 1,21 | 20,66 € |
| Cuota de IVA (21 %) | Base imponible × 0,21 | 4,34 € |
| Total (precio final) | Base + IVA | 25,00 € |
Si utilizas un sistema informático para emitir facturas, revisa también los requisitos y plazos que te correspondan. El reglamento de sistemas de facturación distingue modalidades de cumplimiento; no significa que todos los documentos se envíen automáticamente a la AEAT. Consulta nuestra guía de facturación y VeriFactu para peluquerías, el estado fiscal actual del programa y tu caso con la gestoría antes de utilizarlo para emitir documentos reales.
¿Sigues calculando el IVA a mano en cada ticket?
PeluGest guarda tickets y facturas con numeración, IVA y registro local. El envío a la AEAT no está activado y la validación fiscal integral sigue pendiente. Un QR no acredita la remisión. Consulta con tu gestoría cómo cubrir tus obligaciones mientras se completa la validación. Consultar el estado fiscal de PeluGest.
Probar PeluGest 30 días gratis, sin tarjetaEl Modelo 303: cómo y cuándo declarar el IVA trimestral
El IVA de tu peluquería se liquida cada trimestre con el Modelo 303: restas el IVA soportado en tus compras y gastos deducibles del IVA repercutido en tus ventas, y el resultado es lo que ingresas (o compensas) con Hacienda.
El cálculo, simplificado, es siempre el mismo:
- Suma el IVA repercutido: el que has cobrado a tus clientas en cada servicio y venta de producto del trimestre.
- Suma el IVA soportado: el que has pagado en tus compras deducibles (producto, alquiler, suministros, software de gestión).
- Resta uno de otro: si el repercutido es mayor, ingresas la diferencia; si el soportado es mayor, compensas en el trimestre siguiente o pides la devolución en el cuarto trimestre.
Si además de la declaración trimestral quieres tener claro cuánto te queda de margen una vez descontados impuestos y costes, la calculadora de IVA e IRPF para autónomos de PeluGest te ayuda a estimar rápido el desglose de cualquier factura y una idea de tu cuota trimestral, aunque para presentar el Modelo 303 real siempre necesitarás tu contabilidad completa del trimestre.
Errores típicos al aplicar el IVA en la peluquería
La mayoría de líos con el IVA en un salón vienen de descuidos muy concretos que se repiten mes tras mes en cientos de negocios:
- Fijar el precio de carta sin tener en cuenta el 21 % y darte cuenta después de que el margen real es menor del esperado.
- Confundir precio final y base imponible al contabilizar los ingresos. Comprueba también qué menciones corresponden a una factura completa o simplificada.
- Aplicar el 21 % de forma inconsistente entre servicios y venta de producto, cuando en realidad el tipo es el mismo para ambos.
- Anticipar un IVA reducido que todavía no está aprobado, por haber leído titulares sobre la reivindicación del sector.
- Duplicar números u omitir la numeración correlativa. El papel no equivale por sí solo a incumplir; los requisitos del documento y los del sistema informático deben revisarse por separado.
Facturación e IVA, sin hojas de cálculo sueltas
Antes de fijar tu tarifa, usa la calculadora gratuita de precios de peluquería: separa el IVA y comprueba el margen de cada servicio. Después puedes organizar esos servicios y tus citas en PeluGest; empieza por la guía de primeros pasos y comprueba cómo preparar una cita con su servicio y profesional.
PeluGest guarda tickets y facturas con numeración, IVA y registro local. El envío a la AEAT no está activado y la validación fiscal integral sigue pendiente. Un QR no acredita la remisión. Consulta con tu gestoría cómo cubrir tus obligaciones mientras se completa la validación. Consultar el estado fiscal de PeluGest.
Ver planes y preciosSi además todavía te faltan otros trámites por resolver antes o después de abrir tu salón, tienes el recorrido completo en nuestra guía de requisitos para abrir una peluquería en España, que repasa licencia, alta de autónomo, RGPD y VeriFactu paso a paso.
Preguntas frecuentes
¿Qué IVA se aplica a un corte de pelo en España?
El 21 %, el tipo general del IVA. Es el mismo porcentaje que se aplica a cualquier otro servicio de peluquería (tinte, peinado, tratamiento) sin ninguna excepción por el tipo de servicio o el tamaño del salón.
¿Es verdad que las peluquerías van a tener IVA reducido pronto?
No anticipes una rebaja por una noticia o propuesta. Comprueba el tipo publicado por la AEAT y la norma aplicable antes de cambiar tus tarifas; la reivindicación del sector no cambia por sí sola el impuesto.
¿Los productos que vendo para llevar a casa llevan el mismo IVA que el servicio?
Sí. Tanto el servicio realizado en el salón como el producto vendido para uso doméstico tributan al 21 %. La diferencia está en cómo registras cada operación en tu contabilidad, no en el tipo impositivo que paga el cliente.
¿Cómo calculo la base imponible a partir de un precio final con IVA incluido?
Divide el precio final entre 1,21. Por ejemplo, un corte a 25 € tiene una base imponible de 20,66 € y una cuota de IVA de 4,34 €. Es el cálculo de "IVA inverso" que necesitas cuando solo conoces el precio final al público.
¿Cuándo se presenta el Modelo 303 de una peluquería?
En autoliquidaciones trimestrales, del 1 al 20 de abril, julio y octubre, y del 1 al 30 de enero para el cuarto trimestre del año anterior. Revisa domiciliación y días inhábiles en los plazos oficiales de la AEAT. El Modelo 390 es una declaración separada cuando corresponde.
¿Qué pasa si mi ticket no desglosa el IVA?
Depende del documento. El artículo 7 del Reglamento de facturación exige en la factura simplificada tipo impositivo y total, entre otros datos; admite la expresión «IVA incluido». Si la solicita para ejercer un derecho tributario, puede necesitar también datos del destinatario y cuota separada. Una factura completa tiene requisitos distintos. Un QR no acredita por sí solo cumplimiento ni envío a la AEAT.
El IVA de tu peluquería no da tanto margen de duda como parece: el 21 % general se aplica a todos tus servicios y también a los productos que revendes, y lo único que cambia trimestre a trimestre es cuánto repercutes y cuánto soportas para el Modelo 303. Revisa el tipo vigente en fuentes oficiales y conserva una contabilidad completa para tu liquidación. Los ejemplos de esta guía ayudan a entender el cálculo; no sustituyen la revisión de tu régimen y obligaciones con la gestoría.
Lleva estas ideas a la agenda de tu salón
Organiza citas por profesional, fichas con fórmulas de color y bonos en un solo panel. Prueba 30 días sin tarjeta y consulta la guía de primeros pasos. Si te atascas, Álvaro te ayuda personalmente.
Probar PeluGest gratis